V dalším vydání rubriky Přečetli jsme za vás se podíváme na zdražování, bydlení, státní dluhopisy i bezpečnost kryptoměn. Vybrali jsme šest témat, která stojí za pozornost a mají praktický dopad na naše finanční rozhodování.
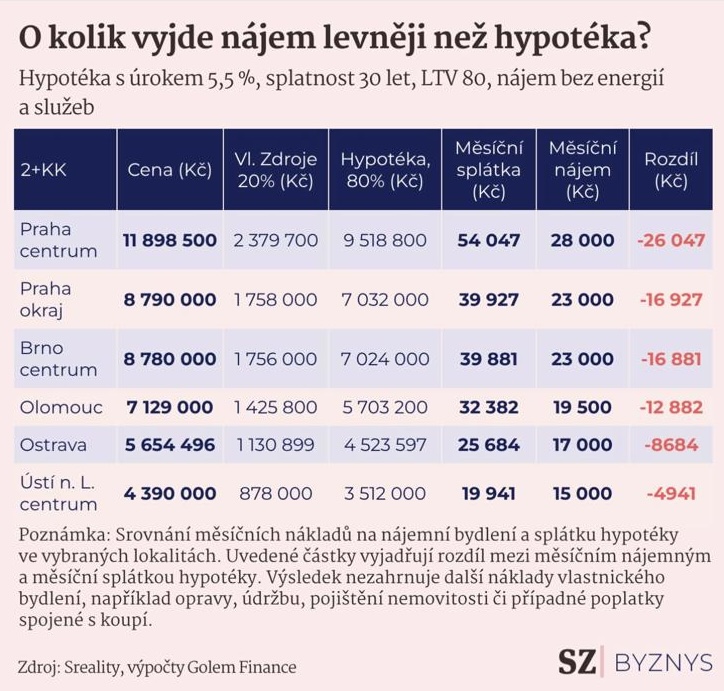
Nájem vychází levněji než hypotéka. Znamená to, že se vlastní bydlení nevyplatí?
Podle srovnání SZ Byznys může být měsíční nájem výrazně levnější než splátka hypotéky. Například u bytu 2+kk v centru Prahy vychází rozdíl přibližně na 26 tisíc korun měsíčně. V Ostravě činí necelých 9 tisíc korun. Výpočet počítá s úrokem 5,5 %, splatností 30 let a vlastními prostředky ve výši 20 % ceny nemovitosti.
Srovnání ale ukazuje především rozdíl v měsíčních výdajích, nikoliv celkovou výhodnost bydlení. Část hypoteční splátky totiž postupně snižuje dluh a buduje vlastní majetek. Na druhou stranu vlastnictví přináší náklady na údržbu, opravy a omezuje dostupnost vložených peněz. A nájemník může prostředky, které by jinak použil na akontaci a vyšší měsíční splátky, investovat.
Inflace znovu zrychluje. Levnější hypotéky nemusí přijít tak brzy
Zářijová inflace dosáhla 2,5 % a překonala očekávání České národní banky. Výrazně k tomu přispěly dražší pohonné hmoty. Jádrová inflace, která lépe zachycuje dlouhodobější cenové tlaky, dosáhla 3,1 %. ČNB proto může ponechat úrokové sazby vyšší po delší dobu. Někteří ekonomové dokonce připouštějí jejich další zvýšení. To by mohlo ovlivnit cenu hypoték i výnosy spořicích produktů, nejde však o jistou předpověď.
Státní dluhopisy zaujaly střadatele. Rozhoduje ale víc než výnos
Ministerstvo financí vydalo ve druhém upisovacím období Flexi Bondy v hodnotě 44,6 miliardy korun. Z toho 17,5 miliardy představovaly nové prostředky a zbytek tvořila především reinvestice předchozích dluhopisů.
Flexi Bondy umožňují po tříměsíčních obdobích požádat o vyplacení prostředků. Pokud investor o výplatu nepožádá, stát výnos automaticky reinvestuje. Výnos pro další období přitom nemusí být stejný.
Důležité je rozlišovat bezpečnost emitenta, skutečnou dostupnost peněz a výnos po zohlednění inflace. Státní dluhopis může být vhodným nástrojem pro určitou část majetku. Není však automatickou náhradou finanční rezervy ani dlouhodobých investic. Rozhoduje účel peněz a jejich místo v celkovém finančním plánu.
Regulace kryptoměn přitvrdila. Licence ale neznamená bezpečnou investici
Evropská regulace MiCA přinesla jasnější pravidla pro poskytovatele kryptoměnových služeb. Po skončení přechodného období mohou tyto služby nabízet pouze oprávněné subjekty. Česká národní banka v říjnu evidovala 11 tuzemských licencovaných poskytovatelů. Na českém trhu mohou působit také firmy s příslušným oprávněním z jiných zemí EU.
Důležité upozornění ČNB však zní: regulace neodstraňuje investiční ani technologická rizika. Ochrana klientů je v některých oblastech slabší než u tradičních investičních služeb. Například neexistuje srovnatelný garanční fond pro některé ztráty způsobené selháním poskytovatele. Licence tedy pomáhá odlišit regulovaného poskytovatele od neoprávněného. Nezaručuje ale výnos ani návratnost vložených peněz.
Ani hardwarová peněženka nemusí být bezpečná za všech okolností
ETF kopírující index S&P 500 může být výborným a levným nástrojem pro dlouhodobé investování. Samotný index však představuje především velké americké společnosti a jeho vývoj výrazně ovlivňují největší technologické firmy.
Právě na jejich vysoké zastoupení a rostoucí očekávání upozorňuje také aktuální článek Finexu. Rizikem není samotné ETF, ale představa, že investice do stovek firem automaticky znamená dostatečnou diverzifikaci celého majetku. Zároveň neplatí, že by běžný investor měl kopírovat family offices. Jejich investice často vyžadují vysoký kapitál, dlouhý horizont a ochotu přijmout omezenou likviditu.
Hackerské útoky připomínají riziko, které není vidět v cenovém grafu
Týdenní přehled Finexu upozorňuje na údajné rozsáhlé hackerské útoky na kryptoměnové burzy i na odhalené chyby v softwaru Bitcoin Core. Závažná tvrzení o rozsahu jednotlivých incidentů je však potřeba brát s rezervou, dokud je nepotvrdí další nezávislé informace.
Podstatná je širší souvislost. Investor do kryptoměn nepodstupuje pouze riziko kolísání ceny. Závisí také na bezpečnosti burz, úschově přístupových klíčů a spolehlivosti technologií. Některé ztráty přitom mohou být nevratné.
Podobné zprávy samy o sobě nejsou důvodem měnit dlouhodobé portfolio. Připomínají ale, proč při tvorbě finančního plánu nestačí porovnávat očekávané výnosy. Stejně důležité je vědět, jaká rizika člověk přijímá a zda je dokáže finančně unést.